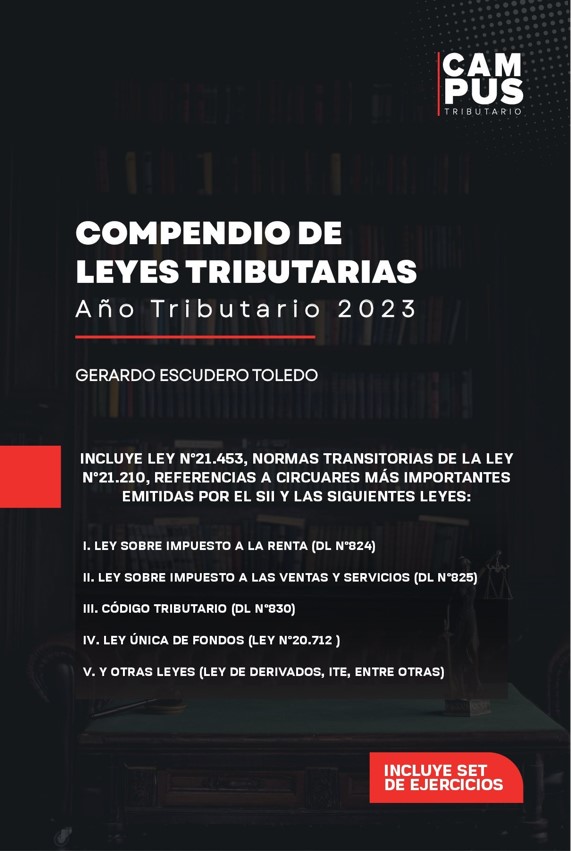
Compendio de Leyes Tributarias AT 2023 – incluye anexo con ejercicios
$34.990
Despacho a partir del 20 de febrero del 2023 en orden de solicitud. Precio especial por preventa
La presente publicación, además de contener las leyes más relevantes para el estudio y práctica tributaria, se encuentra enriquecida gracias a la incorporación de referencias relativas a interpretaciones e instrucciones administrativas emitidas por el Servicio de Impuestos Internos (S.I.I.).
El autores del presente texto, han utilizado el Administrador de Contenidos Normativos (ACN), creado por el Servicio de Impuestos Internos, para seleccionar las principales circulares relativas a cada artículo de la Ley sobre
Impuesto a la Renta, a la Ley sobre el Impuesto a las Ventas y Servicios y el Código Tributario.
El objeto principal del Compendio de Leyes Tributarias es contribuir a la formación de los alumnos que cursarán estudios en tributación, así como también servir de apoyo en el desarrollo de la profesión, siendo fuente de consulta permanente.
Los textos legales comprendidos en la presente publicación corresponden a los siguientes:
– Ley sobre Impuesto a la Renta, contenida en el artículo 1o, del Decreto Ley No824.
– Decreto Ley No825, Ley sobre Impuesto a las Ventas y Servicios.
– Decreto Supremo N°55, de Hacienda, de 1977, Reglamento de la Ley sobre Impuesto a las Ventas y Servicios.
– Reglamento IVA Exportador
– Decreto Ley No830, Código Tributario.
– Decreto Ley N°3.475, Ley sobre Impuesto de Timbres y Estampillas
– Ley N°17.235 sobre Impuesto Territorial
– Ley N°16.271 sobre impuesto a las herencias, asignaciones y donaciones
– Ley N°20.544 que regula el tratamiento tributario de los instrumentos derivados
Adicionalmente en esta edición los autores hemos querido incorporar ejercicios prácticos de nuestra propia autoría o de aquella instruida por el SII en las distintas Circulares vigentes.
De los ejercicios prácticos contenidos en la presente publicación, 6 se refieren a la confección de los registros tributarios de rentas empresariales y el séptimo aborda el caso de una persona natural que obtiene rentas del
trabajo y del capital que invoca la exención del artículo 57 de la LIR.
Anexo N°1: Pago ISFUT, determinación PPUA y registros en una empresa sujeta al régimen 14 letra A) de la LIR.
Anexo N°2: Devolución de capital, determinación de rentas afectas y no afectas a impuestos finales, empresa sujeta al régimen 14 letra A) de la LIR. (Circular 73/2020)
Anexo N°3: Determinación base imponible y registros, empresa sujeta al régimen Pro Pyme (Art. 14 letra D)
N°3 de la LIR.
Anexo N°4: Determinación base Imponible empresa sujeta al régimen de Transparencia (Art. 14 letra D) N°8
de la LIR.
Anexo N°5: Determinación e imputación del monto del crédito por impuestos soportados en el extranjero
y determinación de registros. (Circular 31/2021)
Anexo N°6: Determinación base imponible de término de giro, su reliquidación del impuesto Global
Complementario y confección de registros, empresa sujeta al régimen 14 letra A) según art. 38 bis N° 3 LIR.
(Circular 13/2021)
Anexo N°7: Determinación exención de rentas del impuesto Global Complementario por persona natural
que obtiene rentas del trabajo y rentas de capitales mobiliarias, según el artículo 57 de la LIR.
Sobre el Autor:
Gerardo Escudero Toledo, Magister en Gestión Tributaria, Diplomado en Instrumentos Derivados, Contador Auditor y Contador General. Actualmente soy Director de Diploma en la Universidad Diego Portales, Director de Cumplimiento en H&L Auditores Consultores y docente en las principales Universidades del País. Durante 10 años me desempeñé como Asesor en la Subdirección de Fiscalización, como Asesor en la Dirección de Grandes Contribuyentes y fui monitor en la escuela de capacitación del SII. Asimismo durante 3 me desempeñé en el área de impuestos del Banco de Crédito e Inversiones y 7 años prestando servicios en Tax Service, actualmente soy Socio Fundador
de Campus Tributario plataforma Integral de educación tributaria Chilena.
Out of stock
Autor: Gerardo Escudero Toledo
Editorial: Rubicón Editores
Numero de Paginas: 786
Año de publicación: 2023
Comparacion Rápida
| Ajustes | Compendio de Leyes Tributarias AT 2023 - incluye anexo con ejercicios Eliminar | La Doctrina Eliminar | Hechos, Pena y Proceso Eliminar | Divorcio Eliminar | Vulnerabilidad y Capacidad, Estudios sobre Vulnerabilidad y Capacidad Jurídica en el Derecho Común y de Consumo Eliminar | Los Derechos Fundamentales de las Personas Jurídicas. Eliminar |
|---|---|---|---|---|---|---|
| Imagen | |  |  |  |  |  |
| SKU | 978-956-9947-64- | 9789569947193 | 9789569947032 | 9789569947216 | 9789569947629 | 9789569947490 |
| Clasificación | ||||||
| Precio | $34.990 | $35.700 | $20.000 | $19.990 | $25.000 | $20.000 |
| Stock | Out of stock | 9 in stock | 5 in stock | 10 in stock | 10 in stock | 8 in stock |
| Disponiblidad | Out of stock | 9 in stock | 5 in stock | 10 in stock | 10 in stock | 8 in stock |
| Agregar al carro | ||||||
| Descripcion | Autor: Gerardo Escudero Toledo Editorial: Rubicón Editores Numero de Paginas: 786 Año de publicación: 2023 | Autor: Philippe Jestaz y Christophe Jamin Editorial: Rubicón Editores Numero de Paginas: 388 Año de publicación: 2018 | Autor: Jonatan Valenzuela Saldías Editorial: Rubicón Editores Numero de Paginas: 180 Año de publicación: 2017 | Autor: Cristián Lepin Molina y Belén Lama Gálvez Editorial: Editores Rubicón Numero de Paginas: 174 Año de publicación: 2018 | Autor: Rodrigo Palomo Vélez Editorial: Rubicón Editores Numero de Paginas: 172 Año de publicación: 2022 | Autor: Natanael Landaeta Sánchez Editorial: Rubicón Editores Numero de Paginas: 118 Año de publicación: 2021 |
| Contenido | Despacho a partir del 20 de febrero del 2023 en orden de solicitud. Precio especial por preventa La presente publicación, además de contener las leyes más relevantes para el estudio y práctica tributaria, se encuentra enriquecida gracias a la incorporación de referencias relativas a interpretaciones e instrucciones administrativas emitidas por el Servicio de Impuestos Internos (S.I.I.). El autores del presente texto, han utilizado el Administrador de Contenidos Normativos (ACN), creado por el Servicio de Impuestos Internos, para seleccionar las principales circulares relativas a cada artículo de la Ley sobre Impuesto a la Renta, a la Ley sobre el Impuesto a las Ventas y Servicios y el Código Tributario. El objeto principal del Compendio de Leyes Tributarias es contribuir a la formación de los alumnos que cursarán estudios en tributación, así como también servir de apoyo en el desarrollo de la profesión, siendo fuente de consulta permanente. Los textos legales comprendidos en la presente publicación corresponden a los siguientes: - Ley sobre Impuesto a la Renta, contenida en el artículo 1o, del Decreto Ley No824. - Decreto Ley No825, Ley sobre Impuesto a las Ventas y Servicios. - Decreto Supremo N°55, de Hacienda, de 1977, Reglamento de la Ley sobre Impuesto a las Ventas y Servicios. - Reglamento IVA Exportador - Decreto Ley No830, Código Tributario. - Decreto Ley N°3.475, Ley sobre Impuesto de Timbres y Estampillas - Ley N°17.235 sobre Impuesto Territorial - Ley N°16.271 sobre impuesto a las herencias, asignaciones y donaciones - Ley N°20.544 que regula el tratamiento tributario de los instrumentos derivados Adicionalmente en esta edición los autores hemos querido incorporar ejercicios prácticos de nuestra propia autoría o de aquella instruida por el SII en las distintas Circulares vigentes. De los ejercicios prácticos contenidos en la presente publicación, 6 se refieren a la confección de los registros tributarios de rentas empresariales y el séptimo aborda el caso de una persona natural que obtiene rentas del trabajo y del capital que invoca la exención del artículo 57 de la LIR. Anexo N°1: Pago ISFUT, determinación PPUA y registros en una empresa sujeta al régimen 14 letra A) de la LIR. Anexo N°2: Devolución de capital, determinación de rentas afectas y no afectas a impuestos finales, empresa sujeta al régimen 14 letra A) de la LIR. (Circular 73/2020) Anexo N°3: Determinación base imponible y registros, empresa sujeta al régimen Pro Pyme (Art. 14 letra D) N°3 de la LIR. Anexo N°4: Determinación base Imponible empresa sujeta al régimen de Transparencia (Art. 14 letra D) N°8 de la LIR. Anexo N°5: Determinación e imputación del monto del crédito por impuestos soportados en el extranjero y determinación de registros. (Circular 31/2021) Anexo N°6: Determinación base imponible de término de giro, su reliquidación del impuesto Global Complementario y confección de registros, empresa sujeta al régimen 14 letra A) según art. 38 bis N° 3 LIR. (Circular 13/2021) Anexo N°7: Determinación exención de rentas del impuesto Global Complementario por persona natural que obtiene rentas del trabajo y rentas de capitales mobiliarias, según el artículo 57 de la LIR. Sobre el Autor: Gerardo Escudero Toledo, Magister en Gestión Tributaria, Diplomado en Instrumentos Derivados, Contador Auditor y Contador General. Actualmente soy Director de Diploma en la Universidad Diego Portales, Director de Cumplimiento en H&L Auditores Consultores y docente en las principales Universidades del País. Durante 10 años me desempeñé como Asesor en la Subdirección de Fiscalización, como Asesor en la Dirección de Grandes Contribuyentes y fui monitor en la escuela de capacitación del SII. Asimismo durante 3 me desempeñé en el área de impuestos del Banco de Crédito e Inversiones y 7 años prestando servicios en Tax Service, actualmente soy Socio Fundador de Campus Tributario plataforma Integral de educación tributaria Chilena. | IndiceDescripciónLa investigación de los autores de “La Doctrina” es novedosa por su enfoque y contenido. En cuanto a su enfoque, la obra constituye uno de esos raros libros en que especialistas acostumbrados al ejercicio de una profesión o de una ciencia, toman distancia y se preguntan: ¿qué es lo que han estado haciendo todos estos años?, ¿lo que hicieron, es diferente a lo que intentaron desarrollar sus antecesores?, ¿cuál es la función de su disciplina?, en fin, ¿ocurre lo mismo en otros países? Se trata de una obra, por decirlo de alguna manera, de “autoanálisis”, una especie de terapia que devela algunos mitos y por sobre todo deja en evidencia el papel de la ciencia jurídica. Los resultados de este análisis no dejan de ser elocuentes, y en cierta manera revisten de una especie de “misticismo” al ejercicio de la “dogmática”, en particular, de aquella referida al derecho civil (desde donde hablan los autores). Desde una perspectiva de fondo, el libro es reflejo de una investigación acuciosa, erudita en fuentes, exhaustiva en autores y obras, lúcida en interpretar tendencias e ideologías, descarnada en sus juicios, todo lo cual se inscribe en la más rica tradición doctrinal que ha entregado Francia al derecho civil. Autor: Philippe Jestaz y Christophe Jamin | DescripciónEnsayo sobre racionalidad y prueba en el derecho procesal penal chileno. “Hechos, pena y proceso” es la primera obra en la que se analizan instituciones del proceso penal con una clara vocación teórica. La teoría racional de la prueba es el escenario en el cual se despliega el análisis de varias instituciones clave del proceso penal chileno: las reglas de disolución de incertidumbre, el razonamiento cautelar, la presunción de inocencia, entre otras.Autor: Jonatan Valenzuela Daldías | DescripciónDivorcioAnálisis Crítico de la Jurisprudencia NacionalEn este libro realizamos un estudio exegético, doctrinal y jurisprudencial sobre el divorcio en la legislación chilena, que integra un novedoso estudio sobre los distintos criterios jurisprudenciales que ha generado la labor de nuestros tribunales superiores de justicia desde la entrada en vigencia de la Nueva Ley de Matrimonio Civil. Para elaborar este estudio jurisprudencial se revisaron un total de 940 sentencias dictadas por la Corte Suprema de Justicia y por las distintas Cortes de Apelaciones de todo el país, entre el año 2004 y 2018, en donde se lograron determinar 199 doctrinas jurisprudenciales. El libro se encuentra dividido en dos partes, la primera parte está dedicada a los aspectos legislativos y dogmáticos, para entregar al lector un panorama completo y actualizado de la institución objeto de estudio; en la segunda parte, se analizan y sistematizan la totalidad de los criterios jurisprudenciales establecidos por nuestros tribunales de justicia. Estamos convencidos que este trabajo representa un aporte al estudio del Derecho Familiar, en especial, al desarrollo de la institución matrimonial, permitiendo a los lectores conocer el verdadero derecho, que es el que resulta de la aplicación de las normas, superando el mero análisis dogmático que tanto abunda en la tradición jurídica nacional. Esperamos que sirva de herramienta para el trabajo de jueces, abogados, académicos, y estudiantes, y por qué no decirlo, para poder enfrentar el trabajo parlamentario que hace necesaria una modificación de las normas imperantes, de manera que se ajuste a los nuevos principios que gobiernan la disciplina, siguiendo la tendencia del derecho comparado que respete la libertad de las personas y elimine las barreras que solo sirven para agudizar el conflicto familiar. |
Descripción
En el contexto jurídico, es vulnerable todo aquel sujeto que pueda verse expuesto a un perjuicio tanto en su persona como en su patrimonio, a causa de una cualidad que le es inherente y que puede traducirse en una posición de desventaja en el ámbito de la contratación. Si bien en el derecho de consumo hay un desarrollo más acabado del concepto, poco se ha dicho respecto a los contratantes vulnerables en el ámbito de la contratación civil, contexto en el que se torna indispensable relacionar la capacidad de obrar y la validez del consentimiento con la posibilidad real de actuación de niños, niñas y adolescentes y de personas con discapacidad intelectual.
Por su parte, la hipervulnerabilidad, entendida como el cruce de dos o más vulnerabilidades en una misma persona, requiere de un delineamiento de sus contornos en ambas ramas del Derecho. Un niño, por esencia vulnerable, lo es doblemente cuando actúa como consumidor; o una persona mayor destinataria de bienes y servicios puede ser aún más vulnerable si, por ejemplo, padece de alguna discapacidad intelectual. Principios tales como la autonomía progresiva o la igualdad de toda persona, con o sin discapacidad, en el ejercicio de sus derechos, ponen de manifiesto la complejidad de una temática con ribetes que deben ser abordados por nuestro legislador.
La obra se compone de nueve capítulos. En el primero de ellos, Erika Isler aborda diversos sistemas para la determinación de la vulnerabilidad, recalcando las ventajas y desventajas que pueden significar desde el punto de vista práctico cada uno de ellos.
En el segundo capítulo, Carlos Martínez de Aguirre se refiere al déficit del consentimiento como factor causal de la vulnerabilidad de algunos contratantes, poniendo especial énfasis en el supuesto de las personas con discapacidad y las razones por las cuáles son sujetos de una mayor protección jurídica.
Sara Fernandes y Jorge Morais, en el tercer capítulo de la obra, analizan si es razonable o no, diferenciar entre consumidores vulnerables y no vulnerables, compartiendo la experiencia que ha tenido en este sentido la legislación portuguesa.
Posteriormente, en el capítulo cuarto, Walter Krieger expone la recepción del concepto de vulnerabilidad en el derecho argentino y en específico la consideración de consumidor vulnerable que se recoge en dicha legislación.
Por su parte, y a continuación, Sebastián Barocelli, da un paso más allá y se refiere a la protección de los denominados consumidores hipervulnerables en el ámbito universal y particularmente a su proyección en Argentina y en el ámbito del MERCOSUR.
En el capítulo sexto, Daniela Jarufe nos traslada al campo de la discapacidad y la irrupción de la Convención Internacional sobre los Derechos de las Personas con Discapacidad y la flexibilización tácita que significan para el Derecho Común, y específicamente para el consentimiento, las normas vigentes en materia de consumo.
Marcela Acuña, en el capítulo séptimo, nos sitúa en el ámbito del derecho de familia y la necesaria consideración de la vulnerabilidad en el contexto de los niños y adolescentes, aludiendo a las garantías y la protección integral de sus derechos, dejando una vez más en evidencia la extensión que puede alcanzar la relación entre el Derecho Común y el Derecho de Consumo.
Refiriéndose también a los menores de edad, en el capítulo, octavo Rute Couto se enfoca en su vulnerabilidad en la contratación digital, temática de creciente interés en la sociedad actual del consumo.
Finalmente, en el capítulo noveno, Ruperto Pinochet se refiere a la hipervulnerabilidad y el estándar aplicable para su determinación en el caso del consumidor adulto mayor.
En resumidas cuentas, esta obra colectiva pretende ser un humilde aporte al ya instalado debate sobre el tratamiento legal de los sujetos vulnerables, intentando aquella necesaria mixtura entre el Derecho Común y el Derecho de Consumo.
¿QUIÉNES SON VULNERABLES? REVISIÓN DE ALGUNOS MODELOS DE DETERMINACIÓN DE LA VULNERABILIDAD
Erika Isler Soto (Universidad Autónoma de Chile)
| indiceDescripción
Una propuesta sobre la fundamentación y los criterios para la atribución de titularidad de derechos fundamentales de las personas jurídicas.
La pregunta sobre la titularidad de derechos fundamentales de las personas jurídicas ha pasado casi desapercibida por la doctrina nacional, existiendo pocas menciones y escaso tratamiento a esta cuestión en manuales, tratados y revistas sobre derechos fundamentales.
La presente obra sistematiza los argumentos hasta ahora presentados por la doctrina nacional, a favor y en contra de la titularidad de las personas jurídicas como regla general. Pero también expone novedosos argumentos basados en el modelo dualista de Gregorio Peces-Barba para fundamentar la idea de la titularidad en abstracto de las personas jurídicas.
Además de lo anterior se proponen ciertos criterios y una fórmula para atribución de titularidad de derechos fundamentales de las personas jurídicas, para aquellos casos en donde existe duda o controversia sobre la atribución o negación de titularidad respecto de ciertos derechos que aparentemente sólo pueden ser gozados y ejercidos por personas naturales. Esta propuesta es producto de una sistematización de los criterios desarrollados por el derecho comparado español y alemán a nivel dogmático y jurisprudencial.
Por último, se exponen algunos de los desafíos que debe enfrentar en la materia tanto el Sistema Interamericano de los Derechos Humanos como el Poder Constituyente chileno al momento de redactar la nueva constitución.
|
| Peso | ||||||
| Dimensiones | N/A | N/A | N/A | N/A | N/A | N/A |
| Informacion Adicional |
Reviews
There are no reviews yet.