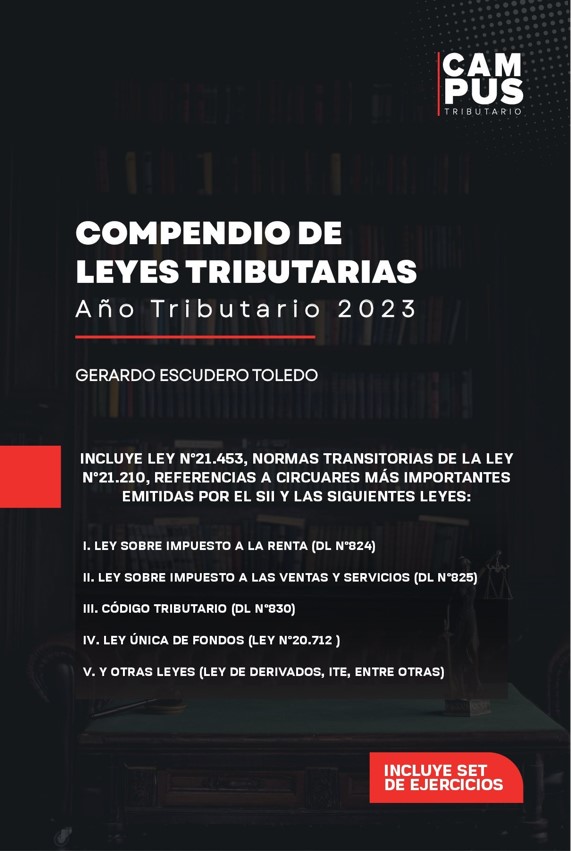
Compendio de Leyes Tributarias AT 2023 – incluye anexo con ejercicios
$34.990
Despacho a partir del 20 de febrero del 2023 en orden de solicitud. Precio especial por preventa
La presente publicación, además de contener las leyes más relevantes para el estudio y práctica tributaria, se encuentra enriquecida gracias a la incorporación de referencias relativas a interpretaciones e instrucciones administrativas emitidas por el Servicio de Impuestos Internos (S.I.I.).
El autores del presente texto, han utilizado el Administrador de Contenidos Normativos (ACN), creado por el Servicio de Impuestos Internos, para seleccionar las principales circulares relativas a cada artículo de la Ley sobre
Impuesto a la Renta, a la Ley sobre el Impuesto a las Ventas y Servicios y el Código Tributario.
El objeto principal del Compendio de Leyes Tributarias es contribuir a la formación de los alumnos que cursarán estudios en tributación, así como también servir de apoyo en el desarrollo de la profesión, siendo fuente de consulta permanente.
Los textos legales comprendidos en la presente publicación corresponden a los siguientes:
– Ley sobre Impuesto a la Renta, contenida en el artículo 1o, del Decreto Ley No824.
– Decreto Ley No825, Ley sobre Impuesto a las Ventas y Servicios.
– Decreto Supremo N°55, de Hacienda, de 1977, Reglamento de la Ley sobre Impuesto a las Ventas y Servicios.
– Reglamento IVA Exportador
– Decreto Ley No830, Código Tributario.
– Decreto Ley N°3.475, Ley sobre Impuesto de Timbres y Estampillas
– Ley N°17.235 sobre Impuesto Territorial
– Ley N°16.271 sobre impuesto a las herencias, asignaciones y donaciones
– Ley N°20.544 que regula el tratamiento tributario de los instrumentos derivados
Adicionalmente en esta edición los autores hemos querido incorporar ejercicios prácticos de nuestra propia autoría o de aquella instruida por el SII en las distintas Circulares vigentes.
De los ejercicios prácticos contenidos en la presente publicación, 6 se refieren a la confección de los registros tributarios de rentas empresariales y el séptimo aborda el caso de una persona natural que obtiene rentas del
trabajo y del capital que invoca la exención del artículo 57 de la LIR.
Anexo N°1: Pago ISFUT, determinación PPUA y registros en una empresa sujeta al régimen 14 letra A) de la LIR.
Anexo N°2: Devolución de capital, determinación de rentas afectas y no afectas a impuestos finales, empresa sujeta al régimen 14 letra A) de la LIR. (Circular 73/2020)
Anexo N°3: Determinación base imponible y registros, empresa sujeta al régimen Pro Pyme (Art. 14 letra D)
N°3 de la LIR.
Anexo N°4: Determinación base Imponible empresa sujeta al régimen de Transparencia (Art. 14 letra D) N°8
de la LIR.
Anexo N°5: Determinación e imputación del monto del crédito por impuestos soportados en el extranjero
y determinación de registros. (Circular 31/2021)
Anexo N°6: Determinación base imponible de término de giro, su reliquidación del impuesto Global
Complementario y confección de registros, empresa sujeta al régimen 14 letra A) según art. 38 bis N° 3 LIR.
(Circular 13/2021)
Anexo N°7: Determinación exención de rentas del impuesto Global Complementario por persona natural
que obtiene rentas del trabajo y rentas de capitales mobiliarias, según el artículo 57 de la LIR.
Sobre el Autor:
Gerardo Escudero Toledo, Magister en Gestión Tributaria, Diplomado en Instrumentos Derivados, Contador Auditor y Contador General. Actualmente soy Director de Diploma en la Universidad Diego Portales, Director de Cumplimiento en H&L Auditores Consultores y docente en las principales Universidades del País. Durante 10 años me desempeñé como Asesor en la Subdirección de Fiscalización, como Asesor en la Dirección de Grandes Contribuyentes y fui monitor en la escuela de capacitación del SII. Asimismo durante 3 me desempeñé en el área de impuestos del Banco de Crédito e Inversiones y 7 años prestando servicios en Tax Service, actualmente soy Socio Fundador
de Campus Tributario plataforma Integral de educación tributaria Chilena.
Out of stock
Autor: Gerardo Escudero Toledo
Editorial: Rubicón Editores
Numero de Paginas: 786
Año de publicación: 2023
Comparacion Rápida
| Ajustes | Compendio de Leyes Tributarias AT 2023 - incluye anexo con ejercicios Eliminar | El Juez de Familia y sus Facultades Eliminar | El Derecho de los Niños, Niñas y Adolescentes a la Defensa Técnica Eliminar | Protección de Consumidores. 2da Edición Actualizada Eliminar | El Peritaje en Materia Civil Eliminar | La Doctrina Eliminar |
|---|---|---|---|---|---|---|
| Imagen | |  |  |  |  |  |
| SKU | 978-956-9947-64- | 9789569947254 | 978956994748 | 9789569947162 | 978-956-9947-41-4 | 9789569947193 |
| Clasificación | ||||||
| Precio | $34.990 | $14.990 | $24.990 | $19.990 | $24.990 | $35.700 |
| Stock | Out of stock | 8 in stock | 9 in stock | 15 in stock | 20 in stock | 9 in stock |
| Disponiblidad | Out of stock | 8 in stock | 9 in stock | 15 in stock | 20 in stock | 9 in stock |
| Agregar al carro | ||||||
| Descripcion | Autor: Gerardo Escudero Toledo Editorial: Rubicón Editores Numero de Paginas: 786 Año de publicación: 2023 | Autor: Carlos Sánchez Grez Editorial: Editorial Rubicón Numero de Paginas: 114 Año de publicación: 2019 | Autora: Constanza González Luchsinger Editorial: Rubicón Editores Numero de Paginas: 111 Año de publicación: 2022 | Autor: Mauricio Tapia R Editorial: Rubicón Numero de Paginas: 178 Año de publicación: 2018 | Autor: Pedro Correa Ferrer Editorial: Rubicon Editores Numero de Paginas: 192 Año de publicación: 2020 | Autor: Philippe Jestaz y Christophe Jamin Editorial: Rubicón Editores Numero de Paginas: 388 Año de publicación: 2018 |
| Contenido | Despacho a partir del 20 de febrero del 2023 en orden de solicitud. Precio especial por preventa La presente publicación, además de contener las leyes más relevantes para el estudio y práctica tributaria, se encuentra enriquecida gracias a la incorporación de referencias relativas a interpretaciones e instrucciones administrativas emitidas por el Servicio de Impuestos Internos (S.I.I.). El autores del presente texto, han utilizado el Administrador de Contenidos Normativos (ACN), creado por el Servicio de Impuestos Internos, para seleccionar las principales circulares relativas a cada artículo de la Ley sobre Impuesto a la Renta, a la Ley sobre el Impuesto a las Ventas y Servicios y el Código Tributario. El objeto principal del Compendio de Leyes Tributarias es contribuir a la formación de los alumnos que cursarán estudios en tributación, así como también servir de apoyo en el desarrollo de la profesión, siendo fuente de consulta permanente. Los textos legales comprendidos en la presente publicación corresponden a los siguientes: - Ley sobre Impuesto a la Renta, contenida en el artículo 1o, del Decreto Ley No824. - Decreto Ley No825, Ley sobre Impuesto a las Ventas y Servicios. - Decreto Supremo N°55, de Hacienda, de 1977, Reglamento de la Ley sobre Impuesto a las Ventas y Servicios. - Reglamento IVA Exportador - Decreto Ley No830, Código Tributario. - Decreto Ley N°3.475, Ley sobre Impuesto de Timbres y Estampillas - Ley N°17.235 sobre Impuesto Territorial - Ley N°16.271 sobre impuesto a las herencias, asignaciones y donaciones - Ley N°20.544 que regula el tratamiento tributario de los instrumentos derivados Adicionalmente en esta edición los autores hemos querido incorporar ejercicios prácticos de nuestra propia autoría o de aquella instruida por el SII en las distintas Circulares vigentes. De los ejercicios prácticos contenidos en la presente publicación, 6 se refieren a la confección de los registros tributarios de rentas empresariales y el séptimo aborda el caso de una persona natural que obtiene rentas del trabajo y del capital que invoca la exención del artículo 57 de la LIR. Anexo N°1: Pago ISFUT, determinación PPUA y registros en una empresa sujeta al régimen 14 letra A) de la LIR. Anexo N°2: Devolución de capital, determinación de rentas afectas y no afectas a impuestos finales, empresa sujeta al régimen 14 letra A) de la LIR. (Circular 73/2020) Anexo N°3: Determinación base imponible y registros, empresa sujeta al régimen Pro Pyme (Art. 14 letra D) N°3 de la LIR. Anexo N°4: Determinación base Imponible empresa sujeta al régimen de Transparencia (Art. 14 letra D) N°8 de la LIR. Anexo N°5: Determinación e imputación del monto del crédito por impuestos soportados en el extranjero y determinación de registros. (Circular 31/2021) Anexo N°6: Determinación base imponible de término de giro, su reliquidación del impuesto Global Complementario y confección de registros, empresa sujeta al régimen 14 letra A) según art. 38 bis N° 3 LIR. (Circular 13/2021) Anexo N°7: Determinación exención de rentas del impuesto Global Complementario por persona natural que obtiene rentas del trabajo y rentas de capitales mobiliarias, según el artículo 57 de la LIR. Sobre el Autor: Gerardo Escudero Toledo, Magister en Gestión Tributaria, Diplomado en Instrumentos Derivados, Contador Auditor y Contador General. Actualmente soy Director de Diploma en la Universidad Diego Portales, Director de Cumplimiento en H&L Auditores Consultores y docente en las principales Universidades del País. Durante 10 años me desempeñé como Asesor en la Subdirección de Fiscalización, como Asesor en la Dirección de Grandes Contribuyentes y fui monitor en la escuela de capacitación del SII. Asimismo durante 3 me desempeñé en el área de impuestos del Banco de Crédito e Inversiones y 7 años prestando servicios en Tax Service, actualmente soy Socio Fundador de Campus Tributario plataforma Integral de educación tributaria Chilena. | DescripciónEl Juez de Familia y sus Facultades Limitación al debido proceso en el ejercicio de las facultades de oficio de carácter probatorio y cautelarEl presente trabajo de investigación busca aportar con conocimientos nuevos al estudio del derecho procesal de familia, analizando la observancia del derecho fundamental al debido proceso en el ejercicio de las facultades de oficio de carácter probatorio y cautelar del juez de familia, al identificar las garantías procesales que estarían siendo vulneradas por su empleo y los remedios o atenuantes a tales limitaciones. Teniendo presente que el estudio de las facultades o potestades oficiosas del juez de familia, se ha centrado principalmente en establecer si las de carácter probatorio atentan o vulneran el derecho fundamental a un debido proceso, en específico a la garantía del juez imparcial, y que en cuanto a la potestad cautelar del juez de familia, los trabajos en doctrina se han enfocado en mayor medida en analizar, en términos sustantivos y procesales, el objeto de esta potestad, que son las medidas cautelares. | DescripciónLa presente obra tiene por objeto demostrar la necesidad de incorporar la figura del abogado del niño en el ordenamiento jurídico chileno, para garantizar a los niños, niñas y adolescentes el derecho a la defensa técnica y permitirles una participación efectiva y eficaz en los procedimientos judiciales de familia que los afectan. Para lograr el objetivo propuesto, se analiza la situación actual en materia de representación de NNA en los procedimientos judiciales de familia en Chile a la luz de la normativa internacional en materia de derechos humanos, en particular de la Convención sobre los Derechos del Niño (en adelante CDN). También se tendrá en consideración la experiencia comparada de Argentina y Estados Unidos en lo relativo a sus modelos de representación judicial para NNA en los procedimientos de familia. El estudio concluye que la regulación actual en materia de representación judicial de NNA en los procedimientos de familia en Chile no se ajusta a los principios que inspiran la CDN y no garantiza el derecho a la defensa técnica de NNA. En consecuencia, se considera necesario construir un sistema de representación judicial que, inspirado en el modelo de la protección integral de los derechos, incluya la figura del abogado del niño, permitiendo la participación real y efectiva de NNA en los procedimientos de familia que los afectan. | Descripción Protección de Consumidores. Segunda Edición Actualizada Revisión crítica de su ámbito de aplicación. La obra efectúa un análisis crítico de la determinación del ámbito de aplicación de la Ley N°19.496 sobre Protección de los Derechos de los consumidores. Para esto, se analiza el derecho positivo nacional, a la luz de las modificaciones legislativas que ha experimentado este cuerpo normativo desde su dictación el año 1997, los debates doctrinarios que ha suscitado este aspecto y, especialmente, la interpretación que ha otorgado la jurisprudencia a las normas sobre el ámbito de aplicación de esta ley. Con ello, el estudio busca identificar los principales espacios de desprotección a que ha dado lugar la actual configuración normativa de esta ley y proponer algunas modificaciones que podrían dar mayor claridad y certeza y, en definitiva, contribuir a reducir el desequilibrio con el que consumidores y pequeños y medianos empresarios se enfrentan a las grandes empresas producto de las asimetrías de información y el desequilibrado poder de negociación. Esta segunda edición corresponde a una actualización, finalizada el 31 de julio de 2018, que da cuenta de los nuevos fallos relevantes sobre la materia, dictados entre el cierre de la primera edición y la fecha indicada, así como nuevos aportes de la doctrina. | DESCRIPCIÓN Esta obra contiene un análisis de la jurisprudencia emanada de nuestros Tribunales Superiores de Justicia durante los últimos 20 años, respecto al informe pericial en materia civil. Con un enfoque práctico y esquemático, este libro expone los diversos criterios jurisprudenciales que han adoptado la Corte Suprema y las Cortes de Apelaciones de Chile, en relación con las problemáticas más relevantes que se presentan en torno a la utilización y a la ponderación de un medio de prueba que tiene una importancia capital en los litigios más complejos y técnicos en sede civil. Entre otros temas, en esta obra se exponen los criterios que la jurisprudencia ha ido adoptando respecto a la valoración del informe pericial conforme a la sana crítica; al control de la ponderación del informe pericial mediante los recursos de casación en la forma y en el fondo; a los criterios que se consideran para dar o negar fuerza probatoria al informe de peritos; a la necesidad o procedencia del informe pericial; a la relación del informe pericial con otras pruebas del proceso; al valor de pericias practicadas fuera del proceso; entre otros. Se trata de un libro que resulta fundamental para litigantes, profesores, abogados y jueces que requieran conocer los criterios que han utilizado nuestros Tribunales Superiores de Justicia para considerar, ponderar y valorar el informe de peritos. CAPÍTULO 1 RESPECTO DE LA PROCEDENCIA Y NECESIDAD DEL INFORME PERICIAL 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 2 FORMALIDADES 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 3 CRITERIOS DE LA JURISPRUDENCIA PARA DAR FUERZA PROBATORIA A INFORME PERICIAL 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 4 CRITERIOS DE LA JURISPRUDENCIA PARA RESTAR DE FUERZA PROBATORIA AL INFORME PERICIAL 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 5 LA SANA CRÍTICA Y LA FORMA EN QUE LOS JUECES DEBEN APRECIAR EL INFORME PERICIAL 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 6 LA RELACIÓN DEL INFORME PERICIAL CON LAS OTRAS PRUEBAS DEL PROCESO 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 7 EL CONTROL DE LA PONDERACIÓN DEL INFORME PERICIAL MEDIANTE CASACIÓN 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos CAPÍTULO 8 VALOR PROBATORIO DEL INFORME PERICIAL O TÉCNICO DESARROLLADO FUERA DEL PROCESO 1. Cuestiones relevantes y aspectos normativos 2. Doctrinas jurisprudenciales y fallos | IndiceDescripciónLa investigación de los autores de “La Doctrina” es novedosa por su enfoque y contenido. En cuanto a su enfoque, la obra constituye uno de esos raros libros en que especialistas acostumbrados al ejercicio de una profesión o de una ciencia, toman distancia y se preguntan: ¿qué es lo que han estado haciendo todos estos años?, ¿lo que hicieron, es diferente a lo que intentaron desarrollar sus antecesores?, ¿cuál es la función de su disciplina?, en fin, ¿ocurre lo mismo en otros países? Se trata de una obra, por decirlo de alguna manera, de “autoanálisis”, una especie de terapia que devela algunos mitos y por sobre todo deja en evidencia el papel de la ciencia jurídica. Los resultados de este análisis no dejan de ser elocuentes, y en cierta manera revisten de una especie de “misticismo” al ejercicio de la “dogmática”, en particular, de aquella referida al derecho civil (desde donde hablan los autores). Desde una perspectiva de fondo, el libro es reflejo de una investigación acuciosa, erudita en fuentes, exhaustiva en autores y obras, lúcida en interpretar tendencias e ideologías, descarnada en sus juicios, todo lo cual se inscribe en la más rica tradición doctrinal que ha entregado Francia al derecho civil. Autor: Philippe Jestaz y Christophe Jamin |
| Peso | ||||||
| Dimensiones | N/A | N/A | N/A | N/A | N/A | N/A |
| Informacion Adicional |
Reviews
There are no reviews yet.